今の位置(Current Position): ホームページ(HomePage) > ライフスタイル >

貯金ゼロから脱却!浪費女子が“いま家で”できる「3大やりくり術」 -

時刻(time):2020-04-19 19:35源泉(Origin):δ֪ 著者(author):kangli
第4回の相談者は・・・ 「お金があれば使っちゃう、貯金ほぼ0円です」一人暮らし・ミナさん29歳 Pattanaphong Khuankaew / EyeEm / Getty Images 東京都で正社員として働く一人暮らしのミナさん。お金はあればあるだけ使ってしまい、貯金額はほぼ0円だそう…。 「貯金がまったくできません。これまではなんとなく生活できていましたが、30歳を目前にしてこのままではダメだと考えて
第4回の相談者は・・・

「お金があれば使っちゃう、貯金ほぼ0円です」一人暮らし・ミナさん29歳

Pattanaphong Khuankaew / EyeEm / Getty Images

東京都で正社員として働く一人暮らしのミナさん。お金はあればあるだけ使ってしまい、貯金額はほぼ0円だそう…。

「貯金がまったくできません。これまではなんとなく生活できていましたが、30歳を目前にしてこのままではダメだと考えています。結婚も出産もしたいですが、今からいくら貯めればいいのかもわかりません。」

国税庁が発表した25〜29歳の平均年収は373万円で、ミナさんの年収(額面)は平均とちょうど同じくらい。給与が極端に少ないというわけではなさそうですが、なぜ貯金ができないのでしょうか。

「欲しいもの、やりたいことを我慢できません。趣味・美容・ファッション費として月4〜5万円ほど使っていると思います。使いすぎですよね…。」

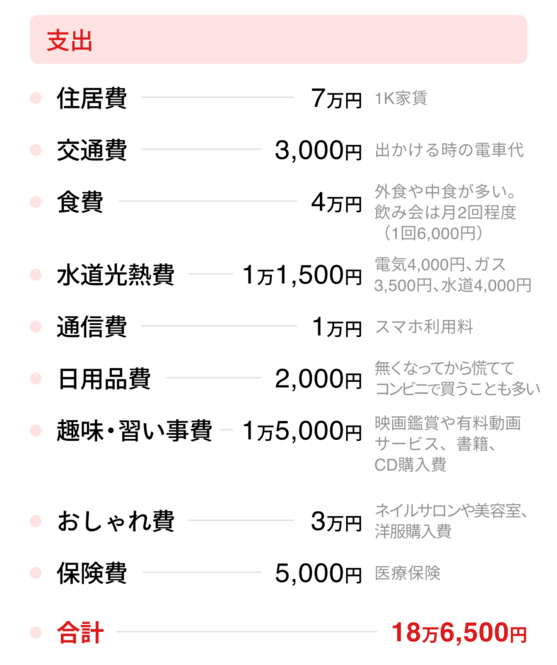
まずは1か月の家計簿を拝見!

把握できていない出費が多すぎる
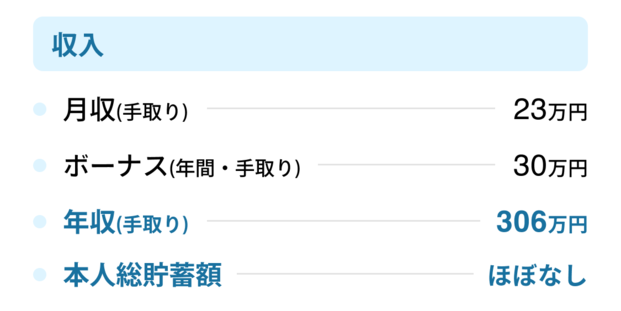
「毎月余るお金がほとんどありません(余っても1〜2万円程度)。余るどころか、結婚式のお呼ばれなどイベントがあると足りなくなる月もあり、ボーナスをあてにしている状況です。」とのこと。

家計簿上では月4万円ほどは貯金ができるはず。家計簿をつけたことがないというミナさんですが、どんぶり勘定の家計管理はそろそろ厳しいかもしれません。

「こんな私でもできそうな貯金方法やお金のやりくり術があれば知りたいです。また、電子マネーに興味はあるのですが、使いこなせていません。やはり電子マネーを活用するべきでしょうか?」

ミナさんの相談ポイントは大きく3つ!

①現在の収支とミナさんの将来を踏まえてアドバイスがほしい
②貯められない人のファーストステップ貯金法は?
③電子マネー初心者でもわかるメリットを教えて!

今回アドバイスしていただくのは・・・

ファイナンシャルプランナー・山本麗子先生
数多くのメディアでマネーコンテンツの執筆や監修を行っている「女性のためのお金の総合クリニック・エフピーウーマン」から、今回はファイナンシャルプランナーの山本麗子先生にアドバイスをいただきます!

①現在の収支とミナさんの将来を踏まえてアドバイスがほしい
simpson33 / Getty Images

少し厳しいアドバイスになってしまいますが、把握出来ていない支出が多くありすぎます。月々の支出金額がミナさんの言われる通りであれば、毎月4万円程度は貯金できていないとおかしい!

・お楽しみ費は手取り月収の15〜20%を目安にする
お楽しみ費(教養・趣味・娯楽・ファッション・美容など生活に必ずしも必要でないもの)に手取り20%使えるとすると、ミナさんの場合は4万6,000円。現状は使いすぎとも言えないので安心してください。とすると、ミナさんの問題はやはり家計簿から“浮いた4万円”を何に使っているかということ。ご自身でも何に使っているかわからないお金は、反対にいえば貯金に回せるチャンスです。

・とにかく支出を把握する
まずは現状把握から。“浮いた4万円”を知るためにも支出がどれくらいなのか、家計簿をつけましょう。今ではレシートを撮影するだけで支出を自動で登録できるアプリなど、家計簿アプリがたくさん登場しています。無料で使えるもの、操作がしやすいもの、情報が見やすいものなど、自分にぴったりのものを見つけて。

貯金の目安額も把握しておこう
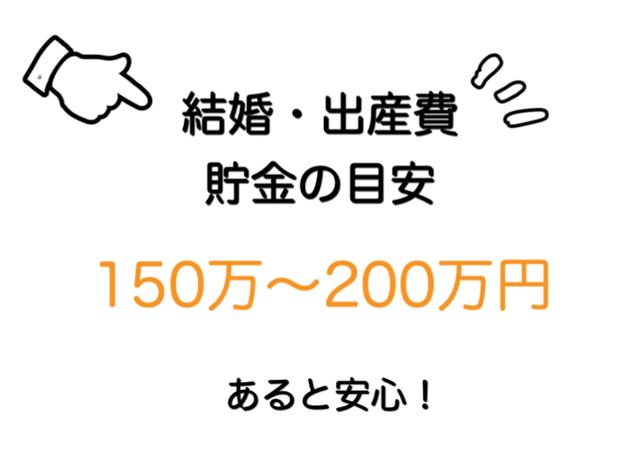
ミナさんの貯金の目安ですが、近い将来、結婚や出産を考えているのなら少なくとも150万~200万円程度は貯金しておくとよいでしょう。結婚費用は挙式スタイルやおもてなし具合によっても金額はピンキリですが、挙式、披露宴・披露パーティ総額で354.9万円、そのうちご祝儀などを引いた自己負担額は149.5万円というデータがあります(ゼクシィ 結婚トレンド調査2019 調べ)。

彼とミナさんで負担を折半するとしても約75万円必要です。それに新婚旅行や新居、出産にかかる費用などを加えると、200万円を目安としておきたいところです。

②貯められない人のファーストステップ貯金法は?

Toshie Kurosawa / Getty Images

欲しいものを我慢できずにお金を使ってしまうのであれば、使えるお金を強制的に少なくしておくしかありません。

・給与を先取り貯金する
会社に給与天引きできる貯蓄制度がないか確認してみてください。会社によっては財形制度や社内預金を取り扱っているところもあります。給与天引きではなくても、先取り貯蓄は自分で銀行に定期預金などの積立制度を申し込むこともできます。

今では、足を運ばなくてもインターネットで定期預金に申し込める銀行も。少しの手間だけで未来の安心に繋がりますよ。

先取り貯金で注意したいこと

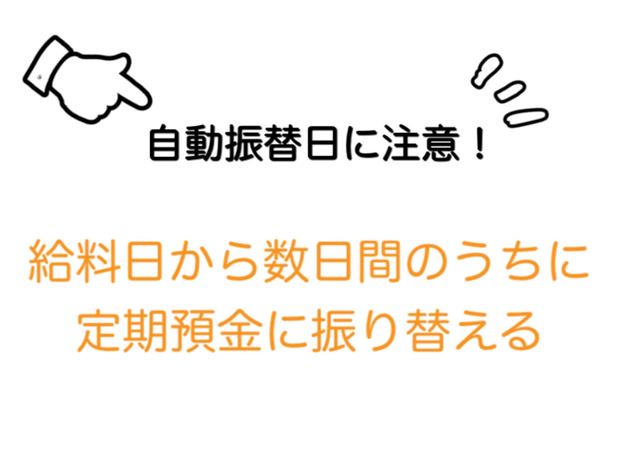
意識せずお金を使う傾向のある人は、振替日に残高不足で振り替えできなくなる可能性も考えられます。せっかく先取り貯金を申し込んでも貯金が実行できず、お金の使い方も変わらないのでは意味がありません。

給料日から数日間のうちに設定できるように申し込みましょう。

③電子マネー初心者でもわかるメリットを教えて!

takasuu / Getty Images

電子マネーを使うことで2つのメリットを期待できます。

・ポイント還元やキャッシュバックを得られる
還元率は電子マネーの種類にもより0.5%~1%程度ですが、不定期で還元率アップやクーポン配布などを行うサービスもあります。現金払いよりも電子マネーを利用するほうがお得ですね。

・チャージ式電子マネーで支出をセーブできる
あらかじめチャージが必要な前払いタイプを利用することで使いすぎを防げます。種類によってチャージ上限額が異なりますが、低めに設定されているものが多く、たとえば楽天EdyやWAONなどは5万円です。

コンビニでの買い物やランチなどは電子マネーにチャージした分で支払うと決め、月に1回決まった金額をチャージするようにすると、ズルズルとお金を引き出してムダ遣いをすることもなくなります。

電子マネーの使い方に気をつけよう

電子マネーを1か所に絞ると対応店舗も限られているため、使いにくい場合があるかもしれません。一方で、いくつも持っているとポイントが分散されてしまいお得度が薄れてしまいますし、1つの上限額は小さめでも合わせると大金をチャージするリスクがでてきます。

自分の生活範囲を勘案しながら、1~2か所に集約するのがおすすめです。

家にいながら今すぐできる!3大やりくり術

1.家計簿をつける
家計簿を買いに行かなくてもアプリでOK。財布の中にあるレシートを使って今すぐに家計簿をつけはじめて。

2.定期預金を行う
まずはどこの銀行を使うか調べることから。インターネット申し込みができるなら家にいるままで定期預金スタート!

3.電子マネーを活用する
今すぐ登録!普段よく行くお店で利用できる電子マネーやお得なサービスを実施している電子マネーがベター。

ご紹介した3つのことは、この記事を読み終わった後からすぐにできることです。これらは家計管理上手なら当たり前に実施している鉄板のやりくり術。間違いなく効果があるので、マネー音痴さんはまずはここから始めるのが吉!

第5回は4月下旬に公開予定

全5回を予定しているLOCARIマネー相談室、第5回は4月下旬の公開です。お楽しみに。

▼第1回・第2回・第3回もチェック!

▼次回もエフピーウーマンから女性ファイナンシャルプランナーの先生にアドバイスをいただきます。

エフピーウーマンではお金の悩みから解放されるお金との付き合い方を学べる講座「お金のmanaVIVA(学び場)」を開催中!90分で学べるお金の習い事を東京や大阪で毎月実施。

(エディタ(Editor):dutyadmin)
    顶一下
    (0)
    0%
    踩一下
    (0)
    0%
    ------分隔线----------------------------
    コメント(comments)
    Please observe the policies and regulations of the Internet.

    コメント(comment):
    気持(Expression):
    ユーザ:パスワード:
    認証コード:点击我更换图片

    最新コメント コメント詳細画面へ>>
    ランキング(Ranking)